
CFOメッセージ
資本効率を全社で強化し、
持続的な企業価値の向上を実現します
2025年度業績の振り返り
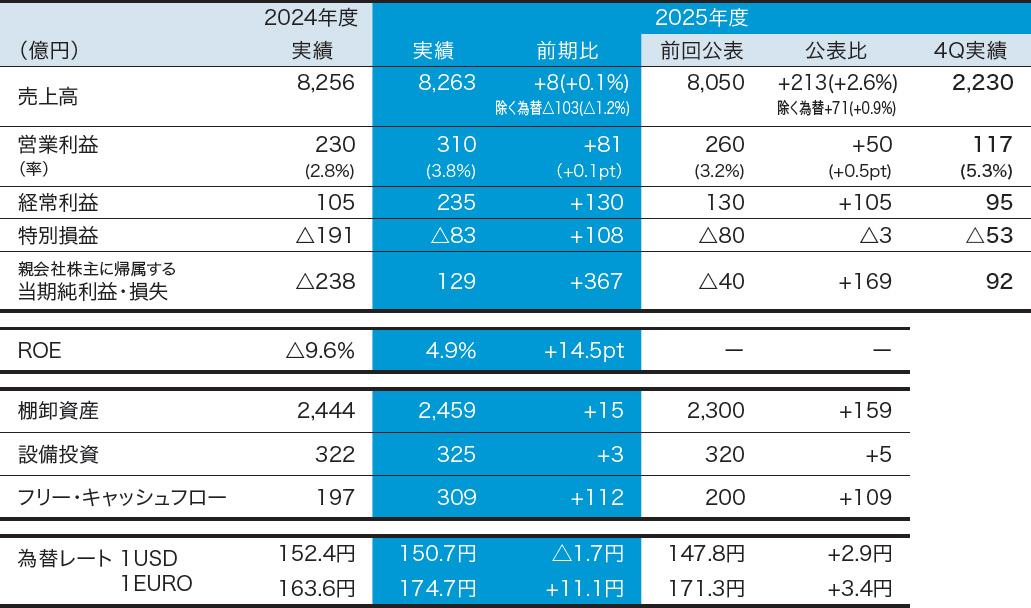
当社グループは2024年4月、中期経営計画「DRIVE NTN100」Finalをスタートしました。本計画の2年目にあたる2025年度の決算においては、自動車向け需要は低迷しましたが、アフターマーケットおよび産業機械向けの需要増に加え、円安による為替の影響もあり、売上高は8,263億円(前期比+0.1%)となりました。
営業利益は、売価や変動費の改善、費用削減の効果に加えて為替の影響もあり、310億円(前期比+34.8%)となりました。経常利益は為替差損の改善により235億円(前期比+124%)となりました。親会社株主に帰属する当期純損益は、構造改革費用等による特別損失はありましたが、日本の税効果会計の影響により129億円の黒字となりました。
一方で、当社がより重視しているのは、「キャッシュ創出力がどの程度向上しているか」という点です。2025年度は、棚卸資産の削減をはじめとする運転資本の改善が進み、営業キャッシュ・フローは572億円、フリー・キャッシュ・フローは309億円の黒字を確保しました。棚卸資産は2,459億円となり、為替の影響と米国関税の影響を除けば目標を達成しています。利益の改善に加え、キャッシュを着実に創出できる体質へと変化していることは、当社の経営基盤がより強固なものになっていることを示しています。
企業価値は、将来にわたり創出されるキャッシュ・フローの現在価値の総和として形成されるものです。その意味で、2025年度の成果は、単なる期間利益の改善にとどまらず、キャッシュ創出力の向上を通じて企業価値の改善に着実につながっていると認識しています。
企業にとって最も重要な目的は、会社を存続させ、事業を継続することにあります。
2025年度は外部環境が大きく変動する中で、さまざまな判断を求められましたが、判断基準の軸である「事業の継続性」は一度もぶれることがありませんでした。構造改革をはじめ、事業の継続性に必要な活動を着実に進めた結果が、2025年度の業績に反映されたと考えています。
「稼ぐ力」向上の取り組み
構造改革と体質改善の進展
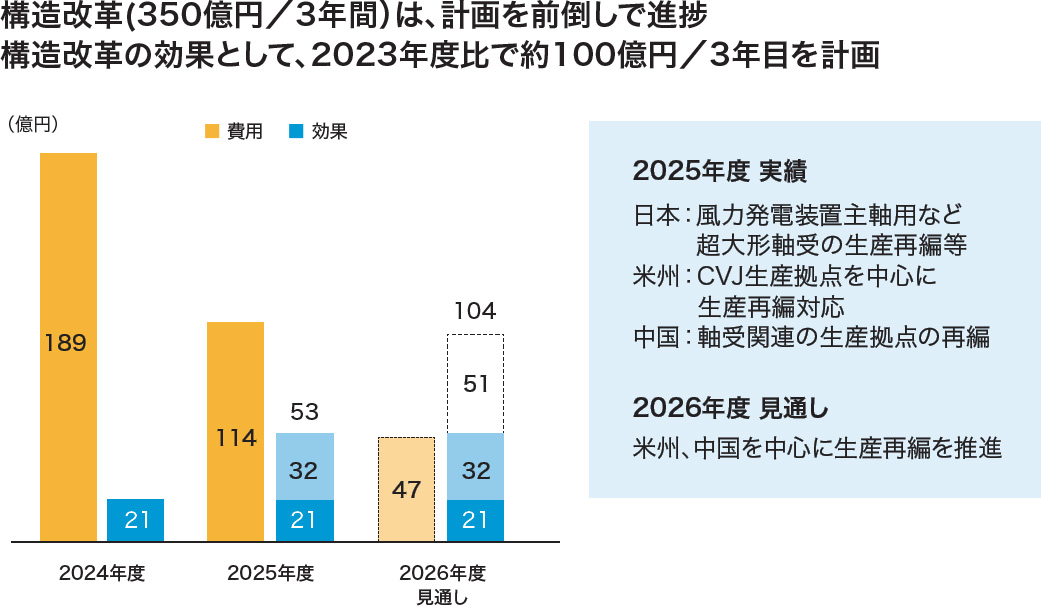
当社グループは、構造改革の費用として2024年度から2026年度の3年間累計で、特別損失350億円を見込んでいます。これに従い、2024年度は189億円の特別損失を計上しました。次いで2025年度は、日本において風力発電装置主軸用など超大形軸受の生産体制を見直し、米州ではCVJ 生産拠点を最適化し、中国にある軸受関連の生産拠点再編などを進めた結果、114億円の特別損失を計上しました。
3年間累計で350億円の特別損失を計上する計画は異例ではありますが、これは将来の事業継続性を確保し、収益力と資本効率の両面で企業体質を強化するために不可欠な施策であると捉えています。2026年度も米州、中国を中心に生産再編を推進します。一連の構造改革の効果として、2026年度には2023年度比で約100億円の固定費削減効果を見込んでいます。
こうした構造改革の意義は、短期的な費用計上によって終わるものではありません。固定費の適正化、拠点再編、生産性向上を通じて将来の収益力とキャッシュ創出力を高めることにより、企業価値の向上につなげていくことが本質です。当社は、利益改善とキャッシュ創出力の強化を一体として進めることで、より筋肉質な事業構造への転換を図っています。
棚卸資産の削減と回転率向上
資産効率を向上させる上で、仕掛在庫を中心とした棚卸資産の削減は欠かせません。当社は、以前から高かった在庫水準を低減するため、生産改革活動に注力してきました。生産改革活動は、「加工している時間だけがキャッシュを生みだす時間であり、滞留している時間を減らすことが重要」という思想のもと、従業員の意識改革を促す活動であり、国内事業所から始め、今では海外にも浸透し、成果が出ています。
その結果、2025年度末の棚卸資産回転率は3.4回転となりました。物量減の影響を除けば、目標に近いレベルに達していると認識しています。「買う」、「造る」、「売る」という現場に携わる方々が一体となり、棚卸資産の削減を進めていただいた結果が、営業キャッシュ・フロー改善に大きく寄与しました。
2026年度末の棚卸資産残高は前期末比△259億円の2,200億円、棚卸資産回転率は前期比+0.3回の3.7回を見込んでいます。今後も棚卸資産の削減と回転率の向上を進め、利益率の改善に加え、キャッシュ創出力の向上へとつなげてまいります。
早期ROE8%達成の道筋
当社グループは、「DRIVE NTN100」Finalの3年間において、財務基盤の強化と筋肉質な企業体質への変革に努めてまいりました。ウクライナ戦争の長期化や米国の通商政策、中東情勢の激変といった外部環境の悪化に加え、日系自動車メーカーの相対的な競争力低下も影響し、足元の販売規模は中期経営計画の想定から1,000億円近く下回っています。
このような環境下にあっても、構造改革を前倒しで進めるとともに、営業利益率向上に資する「アフターマーケット・ビジネスの拡大」「売価改善」「バリューチェーン改革による比例費低減」等の施策に加え、棚卸資産および固定資産の圧縮を着実に進めてきました。その結果、2024年度末には△9.6%まで落ち込んだROEを、2025年度末には+14.5ptとなる4.9%まで回復させました。
当社はROEを重要な経営指標として位置づけていますが、その改善は、利益の回復だけでなく、資産効率の向上とキャッシュ創出力の改善によって支えられるべきものだと考えています。実際に、棚卸資産をはじめとする運転資本の改善や固定資産の効率化は、資本効率の改善と企業価値向上の両面に寄与しています。「DRIVE NTN100」Finalの最終年度は2025年度比で売上高△163億円を見込んでいますが、ROEについては各種向上施策の継続によりさらなる向上を見込んでいます。今後も企業体質を強靭化し、次期中期経営計画ではまずはROE8%の早期達成を目指します。
キャッシュアロケーション
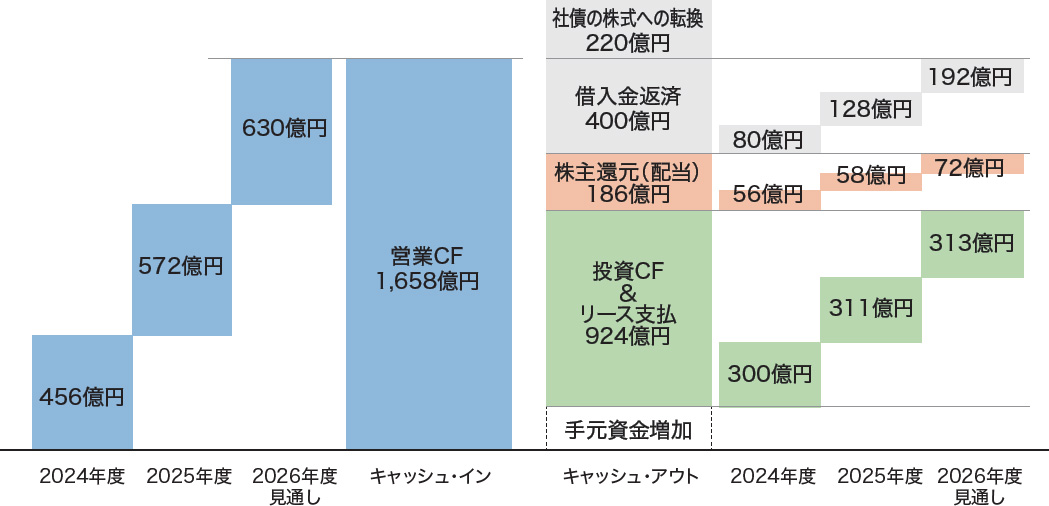
キャッシュアロケーションについては、中期経営計画の策定時点で、3年間の営業キャッシュ・フロー1,800億円、現預金等200億円を合わせて2,000億円のキャッシュ・インを想定していました。一方、キャッシュ・アウトについては、借入金返済600億円、投資キャッシュ・フロー1,200億円、株主還元200億円を計画していました。
2026年度末時点では、営業キャッシュ・フローは1,700億円弱と当初計画を若干下回る見込みです。一方、借入金返済のために200億円の現預金を取り崩す想定でしたが、当初計画に織り込んでいなかった転換社債220億円が株式化されました。その結果、当初は3年間でネット有利子負債を400億円削減する計画でしたが、転換社債を含めると620億円程度削減できる見込みです。株主還元については3年間で200億円を予定していたところ、190億円程度を見込んでおり、概ね当初計画の方向性を維持できると考えています。
中期経営計画の初年度から規模が大幅に減少するという事業環境において、その危機感を経営陣全体が共有し、一丸となってさまざまな施策を前倒しで進めてきました。その成果が、利益面のみならず、キャッシュ・フロー創出や財務体質の改善というかたちでも着実に表れてきていると受け止めています。
財務戦略の方向性
次期中期経営計画については現在検討段階にありますが、かねてから評価指標としてきたROICについて、社内へさらなる浸透に取り組んでいます。従業員に対してはROICを理解してもらうために、「自分のお金で買ったものが家の片隅に眠ったままだとどう思いますか」と語りかけ、意識変革を促しています。その成果は着実に表れ始めており、ROICの向上はROEの改善にもつながっています。
今後は構造改革を継続しつつ、成長市場であるインドに対する投資も視野に入れています。
事業領域別には、日系顧客比率の高い自動車OEM 向けにおいて、より付加価値の高い分野へのシフトを進めるとともに、自動車以外の成長領域である防衛を含む航空機関連については、欧州の製造拠点も活用しながら事業拡大を加速します。加えて、技術開発、カーボンニュートラルの実現、省人化、デジタル化への投資を継続し、ROEとROICの双方を着実に高めてまいります。
利益率の改善、棚卸資産をはじめとする資産効率の向上を通じて、当社の財務基盤は着実に強化されてきました。今後は、こうした成果を成長投資、財務健全性の維持・向上、株主還元へ適切に配分し、持続的な企業価値向上へ結び付けてまいります。
外部環境はなお予断を許しませんが、これら一連の取り組みを着実な成果へと結実させていく考えです。PBR1倍の達成および資本コストを上回る利益の継続的創出を最重要課題と位置付け、「DRIVE NTN100」Final 最終年度の目標達成に向けて、全社一丸となって取り組んでまいります。ステークホルダーの皆さまには、引き続きご支援、ご鞭撻を賜りますよう、よろしくお願い申し上げます。